◎ 分割の工夫等によって税額が減る
(相続発生後であっても)
<相続開始後> であっても、遺産分割等の工夫により相続税が軽減できます
| ◆ 相続発生後の対策としては・・・・・ |
残念ながら、何の対策も講ずることなく相続が発生してしまうことも珍しくありません。
しかし、相続発生後でも、遺産分割の工夫等により相続税等を軽減させることができます。
| 生命保険金 ・ 退職手当金の非課税規定の活用以外に、ここに若干例を紹介 | ||
| ◎ 遺産分割 の仕方 (工夫) 等を考える | ||
| (1) | 今回の相続税の軽減 各相続人間の端数調整 (按分割合) を考慮 | → |
|---|---|---|
| (2) | 今回の相続税の軽減 配偶者の税額軽減をフルに使うかどうか | → |
| (3) | 今回の相続税の軽減 土地等の評価額を下げるために十分な検討 | → |
| (4) | 小規模宅地等の評価減を活用 (誰が相続するかで今回の相続税を軽減) | → |
| (5) | 今回の相続税の軽減 土地の分割取得を考慮 (評価額が下がる) | → |
| (6) | 二次相続まで考えて、遺産分割 ((2) 及び (4)に関して) をする | → |
| (7) | 相続後の所得税の軽減や 3年以内に譲渡すれば取得費加算が適用 | → |
| (8) | 今回の相続税の納税 延納 や 物納を考慮した遺産分割 | → |
| (1) 相続人間の按分割合を上手に考える ・・・・按分の仕方で納付額が変わる!! |
| (2) 配偶者の税額軽減をうまく活用する ・・・・・・分割の仕方で納付額が変わる!! |
| 遺産額 | 配偶者の相続分 | 今回の相続税 | 理 由 |
|---|---|---|---|
| 1億円なら | 配偶者が全部相続 | かからない | 最低保障額の 1億6000万円以内のため |
| 4億円なら | 配偶者が2億円 子供が2億円を相続 | かからない | 法定相続分以内のため |
| (3) 土地等の評価を十二分に検討する ・・・・・土地の評価で納付額が変わる!! |
| (4) 小規模宅地等の評価減を活用 ・・・・・・・誰が相続するかで納付額が変わる!! |
| (5) 土地の分割の仕方で評価額が下がる ・・・・分割の仕方で納付額が変わる!! |
| 分割の仕方で 評価額が変わる | 共有取得 した場合 | 全体の土地で評価して、持分に応じ按分 |
|---|---|---|
| ↓ | ||
| 分筆取得 した場合 | 片方の土地について角地加算 や ニ方路線加算が なくなる ← 分割後の宅地を別々の画地として評価 | |
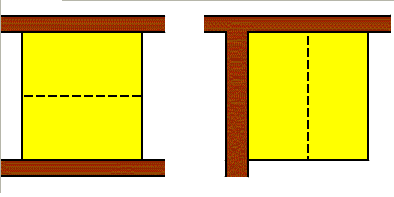
| �@ 不合理分割に該当しないように注意 �A 全体であれば、広大地として評価減できるのに別個に評価することで、 広大地評価減ができなくなる場合もあり、注意が必要です |
相続対策を何もしなかったとあきらめず、相続発生後であってもできることはあります。
当事務所は、今回の相続税の税額の軽減を図るだけでなく、譲渡等のその後の所得税 や
次の相続の事までを考えた分割の方法等を提案致します。
mail: hy1950@manekineko.ne.jp
tel: 06-6681-2144 税理士 服部行男
http: //www.manekineko.ne.jp/hy1950/